一把露营椅走进环贸:Helinox 中国首店 12 月落地上海
办办网发布时间:2026-11-11 17:36:21
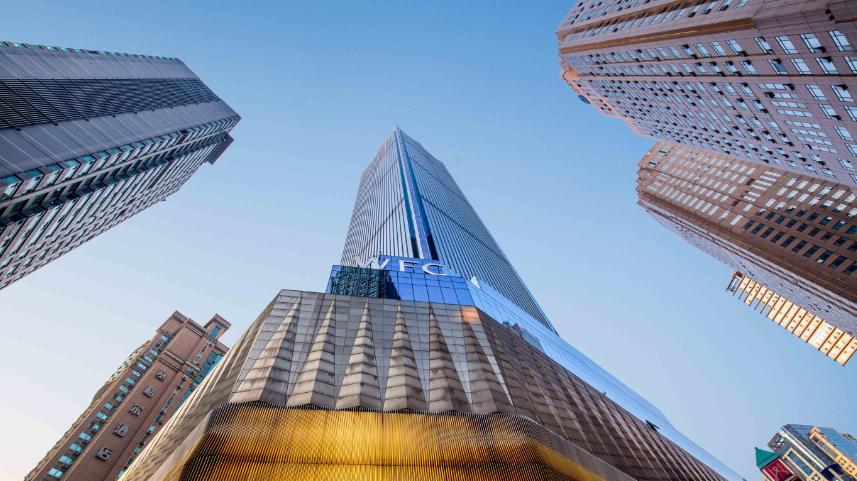
据媒体报道,韩国户外品牌 Helinox 将于 2026 年 12 月在上海环贸 iapm 商场与上海国金中心(ITC)商场开出中国首店,并计划到 2030 年在中国开设 30 家以上门店。以一把折叠露营椅为人所知的品牌,把进入中国线下市场的第一步,放在了上海两处核心商圈项目里。
一、12 月,两家门店同时开出
品牌方面表示,两家门店将在 12 月开出,选址落在环贸 iapm 与国金中心。据公开资料,品牌母公司为韩国 DAC Pole,合资公司由韩国 Kolon FnC 与 Helinox 总部共同设立。品牌成立于 2009 年,依托帐篷铝杆材料的技术积累切入户外家具,2012 年推出的 Chair One 折叠椅全球销量超过 120 万件,此后又推出 500 克级的 Chair Zero 等产品。
此前的两次快闪,为这次落地做了铺垫。2026 年 10 月中旬,品牌在环贸 iapm 中庭开出体验式快闪店,为期半个多月;11 月,快闪转至静安嘉里中心,持续至 2027 年 2 月底;12 月,两处商场的正式门店接续开出,从限时空间走进长期铺位。
线上数据提供了一个参照:2026 年上半年,该品牌在天猫平台的装备类销售额同比增长 114%;据行业估算,其年销售额约 1 亿至 2 亿美元。品牌方面给出的计划是,到 2030 年把中国门店拓展至 30 家以上,重点放在上海、北京等一线城市的高端购物中心。
二、装备是名片,服装才是进商场的理由
以露营椅建立认知的品牌,为什么进核心商圈的购物中心?答案在品类结构里。装备单价高、复购周期长,线上详情页就能完成交易;服装需要试穿、搭配与场景,门店因此重新成为必要条件。据媒体报道,服饰线 Helinox Wear 于 2025 年 10 月推出,由品牌与 Kolon FnC 联合打造,到 2026 年秋冬系列已拓展 80 余个产品。在这轮上海快闪店里,服装是空间展示的主角。
商场一侧同样有动力。核心商圈 1 层正处在品牌结构调整期,奢侈品与非刚需品类收缩后,需要能带客流、有内容可讲的品类补位。据商业地产类自媒体观察,环贸 iapm 1 层东南动线近期先后开出 DIESEL、HELLY HANSEN、Onitsuka Tiger、KOLON SPORT、DESCENTE BLANC 等品牌,中庭周边仍维持奢侈品氛围。
对品牌而言,此时拿到的铺位,是过去不易拿到的位置,代价是更高的租金与更细的单店测算;对商场而言,引入一个自带话题与社群活动能力的品牌,换来的是客流结构与停留时长,而不只是一份租约。
三、同城对照:进口户外品牌的三条落地路径
第一条是直营首店进高端商场。日本户外品牌 Montbell 于 2024 年 4 月 25 日开出上海首店,选址港汇恒隆广场,另一家直营店位于浦东嘉里城,价格带比高端专业品牌更亲民。第二条是合资公司多店同开,Helinox 与 Kolon FnC 设立合资公司,装备与服饰两条线合并运营,12 月在两处商场同时开出正式门店。第三条是代理与集合店先行,部分国际品牌先通过代理商、买手店与运动集合店进入上海,待销售模型稳定后再转直营。
同商圈的一个细节是,韩国户外品牌 KOLON SPORT(可隆)已在环贸 iapm 1 层开店,与 Helinox 属同一国别阵营。韩国户外品牌在上海核心商圈的露出密度正在上升,既与品类热度有关,也与这些品牌在本土市场积累的商场运营经验有关。三条路径的差别不在品牌力,而在谁承担库存、租金与本地运营成本。
四、两次快闪,再签正式铺位
从 10 月的环贸 iapm 中庭,到 11 月的静安嘉里中心,再到 12 月的两家正式门店,路径可以概括为“快闪试水—首店落地—区域扩张”。快闪解决三件事:验证商圈客流结构与到店转化,测试服饰线在本地客群中的接受度,用城市骑行、夜跑一类活动建立本地社群。对品牌方,限时场地租期短、投入可控,把首店选址风险拆成几次小规模试验;对商场方,招商期先锁定品类,用中庭与限时位测试品牌表现,减少长期空置的可能。
在今天的商业项目里,快闪店已不只是开业前的宣传物料,而是选址流程里的验证环节。品牌用两三个月看清一座城市的客流与转化,商场用同样的时间看清一个品牌的实际表现,双方在签正式租约之前,都已经拿到了自己需要的那部分信息。
五、上海的底盘,与室内运动的一层对照
首店经济提供了外部条件。据媒体援引统计数据,2025 年上海全年新增各类首店 1093 家,其中高能级首店 184 家,占比 16.8%;上海建设国际消费中心城市的相关方案提出,每年新增各类品牌首店 800 家以上。体育消费一侧,2024 年上海体育消费券首批纳入近 600 家体育场馆,运动人群与场馆供给同步扩大,为户外零售提供了客群基础。
与户外零售相邻的是室内运动。室内滑雪品牌 SNOW51 在万象城的门店位于 LG1,在陆家嘴中心 L+Mall 的门店位于 5 至 6 层,属大面积、跨层、依赖课程与会员的形态,门店往往同时承担模拟训练、装备零售与社群活动。2024 年有媒体报道 SNOW51 已关闭半数门店,体验业态进商场,客流不等于收入,课程与会员的续费率才是关键。
两者对照,差别在面积产出方式:户外零售单店面积相对可控,靠品牌力与客单价;室内运动靠坪效与到店频次,对租金的承受方式完全不同。商场在两者之间取舍,实质是在比较同一块面积的产出。
六、老厂房改造出来的运动空间
在黄浦区局门路 457 号,八号桥四期是荣广集团合作的园区项目,由金地承租运营,位于五里桥街道、近瞿溪路,园区以文创、办公与运动休闲业态混合布局。据项目方介绍,园区内的运动类商户覆盖攀岩、滑雪装备、壁球、网球与室内运动场地等品类。
运动场地对空间有具体要求。攀岩墙需要连续的墙面高度与结构受力点,壁球与网球场地需要平整的大面积地面与挑高,模拟滑雪台需要层高与设备荷载。老厂房改造的园区在这方面有天然条件:层高较高、柱距开阔、楼板承重留有余量,独立出入口也便于器械进出与夜间运营。
从行业趋势看,部分运动品牌在上海会同时需要两种空间:场地放在园区,负责体验、培训与社群;形象店放在商圈,负责试穿、成交与品牌叙事。八号桥四期这类园区同时承接运动品牌的区域办公需求,门店选址与办公选址可以放在同一份方案里推进。园区与商圈各有用处,关键是让业态找到匹配的空间条件。
七、办办网观点
先说现象。为什么这些运动品牌在最近两年集中开店:需求端,运动从专业装备走向日常穿着,跑步、骑行、徒步、露营、攀岩、滑雪的参与人群扩大之后,冲锋衣、羽绒与越野鞋进入通勤场景,服饰成为品牌的增量品类,而装备复购周期长、服装复购频次高,门店因此重新变得必要;供给端,核心商圈让出了位置,奢侈品与非刚需品类调整后,1 层与中庭需要能带客流、有内容可讲的品类;渠道端,线上获客成本上升,门店同时承担试穿、搭配、社群活动与品牌叙事;城市端,首店政策与体育消费供给形成外部条件。
热度之下也有另一面。品类热度集中在中高端价格带与核心商圈,门店表现取决于单店模型,室内运动已有门店收缩的案例,体验业态同样要过坪效这一关。
从办办网关注的商办与商铺租赁市场看,有四条判断。其一,首店落地之前,通常先有一次低成本的选址验证,品牌用中庭与限时位试客流、试转化,商场用同一段时间试品类、试运营,限时场地不只是活动资源,也是招商流程里的一段缓冲带,商铺出租与商铺转让的节奏往往跟着这类验证走。
其二,户外零售的选址看楼层、面积与客群的匹配。装备店可以上楼,服装与形象店要面客,同一品牌的两类门店对铺位的要求并不相同;租金能谈到什么水平,取决于这三点能否对上,而非单看知名度。对出租方而言,能拿出稳定客流数据与合理租金区间的点位,谈判空间更大;对承租方而言,把续租成本与迁址成本放在同一张表上比较,才不至于在租赁合同到期时被动。
其三,品类轮动是常态,载体要保留可切换的空间能力。下一次轮动到来时,铺位能否快速分隔、合并、改门面,决定了空置期的长短。品牌把区域团队放在上海时,门店选址与办公选址通常同步推进,写字楼出租与办公室出租的时间表要和商铺的时间表对齐。
其四,场地与门店要分开找载体。攀岩、壁球、模拟滑雪这类场地需要层高、柱距与承重,老厂房改造的创意园区在空间条件上更适合承接;品牌形象店需要面客与试穿,仍要落在核心商圈。以八号桥四期为例,园区运动类商户已覆盖攀岩、滑雪装备、壁球、网球与室内运动场地等品类。办办网可查询该类园区与周边商铺、办公房源,方便品牌把场地与门店放进同一份选址方案里比较。
首店开在 12 月,位置只是起点。决定它能否留下来的,是接下来几个租约周期里的单店表现。对品牌和载体来说,把试营业、正式签约、续约这三个节点排清楚,比抢下一个铺位更重要。

办办网微信公众号


 关注微信服务号