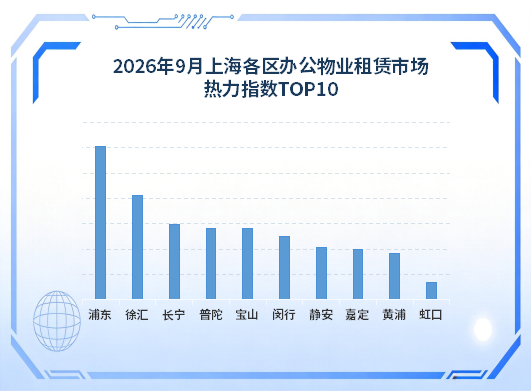
2026年9月份上海各区办公物业租赁市场热力指数TOP10
办办网发布时间:2026-10-23 17:36:51
2026年9月上海办公物业租赁市场热力指数TOP10中,浦东以30.35的热力指数跃居榜首,市场活跃度强势反弹,重新夺回核心引擎地位。徐汇升至第二,长宁、普陀、宝山紧随其后构成第二梯队,闵行、静安、嘉定、黄浦依次上榜,虹口跻身前十。值得注意的是,8月高居榜首的黄浦本月大幅回落至第九,核心城区热度出现明显变动。
需求分布:虹口登顶领跑,多点开花格局形成
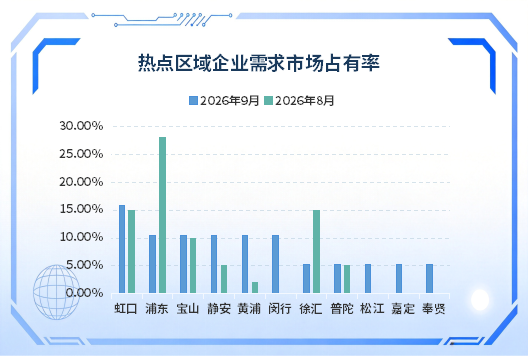
9月的需求分布从此前的单极领跑转向多点开花。虹口以15.79%的需求占比跃居首位,继8月之后连续第二个月保持高位,已成为本月需求最活跃的区域。浦东从8月接近三成的占比大幅回落,与宝山、静安、黄浦、闵行并列第二梯队,其中静安、黄浦两大核心区需求均实现翻倍增长,回暖信号明确;闵行在8月未入榜的情况下本月直接跻身第二梯队,表现亮眼。徐汇需求占比明显回落,与普陀、松江、嘉定、奉贤同列第三梯队。整体来看,9月共有11个区域获得有效来电需求,覆盖范围为近几个月最广,需求端没有形成单一核心,企业选址意向正从传统核心区域向多区域扩散,需求的区域结构更趋均衡。
静安稳居关注度榜首,浦东闵行同步走强
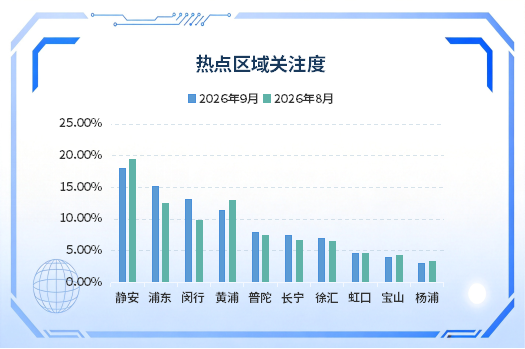
9月关注度格局呈现核心区引领、多极回升的态势。静安以18.03%的搜索量占比稳居榜首,虽较8月小幅回落,但领先第二名的优势依然明显,核心区商务办公的吸引力持续在线。浦东关注度显著回升,重回第二,显示出产业基础与新增供应对选址需求的持续拉动;闵行关注度大幅上扬,成为本月提升最显著的区域,大虹桥、紫竹等产业板块的市场热度正在快速积累。黄浦关注度有所回落,退居第四;普陀、长宁、徐汇分列五至七位,均较8月小幅上升。整体来看,9月关注度在静安持续领跑的基础上,浦东、闵行两大产业聚集区同步走强,市场关注重心正从单一核心向多极扩散,选址逻辑中的产业导向特征愈发清晰。
小户型重回五成以上,大面积需求高位回落
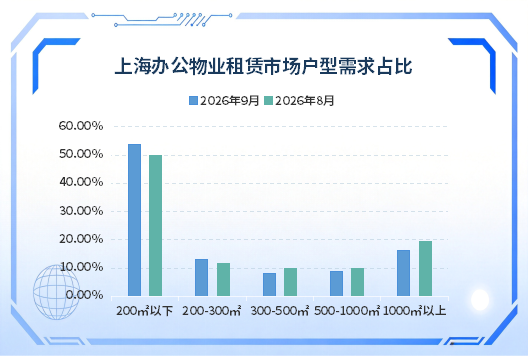
从户型面积需求来看,9月市场刚需主导特征进一步强化,200㎡以下的办公空间占比重回五成以上,中小微企业和初创团队的选址需求持续旺盛,仍是支撑市场的基本盘。200-300㎡区间同步回暖,中小面积段整体表现活跃。1000㎡以上大面积需求从8月的高位明显回落,但仍处于年内较高水平,说明在租金相对低位的窗口期,部分大型企业扩租和整合办公空间的意愿依然存在。300-500㎡和500-1000㎡两个中等面积段延续收缩态势,需求持续向两端分流。整体来看,9月面积需求延续“小面积+超大面积”的两极格局,小面积段的刚需属性进一步凸显,市场结构更偏向灵活、低总价的办公产品。
租金分布:需求重心下移,高端需求明显回落
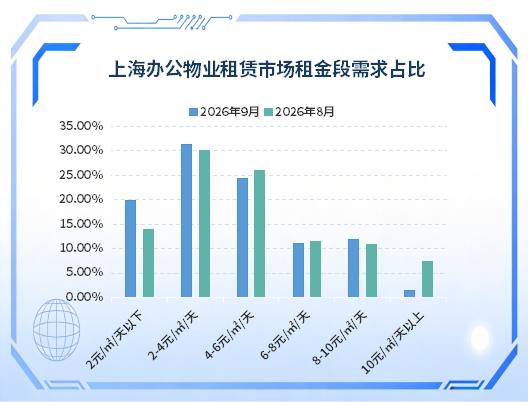
9月的租金分布呈现需求重心明显下移的格局。2-4元/㎡/天区间保持最大需求段,基本盘依旧稳固;2元/㎡/天以下的超低成本需求显著扩张,两者合计占比已超过五成,低成本办公需求牢牢占据半壁江山。4-6元/㎡/天区间小幅回落,6-8元和8-10元区间基本保持稳定,中端市场需求表现平淡。变化最显著的是10元/㎡/天以上的高端需求,从8月的高位大幅回落至不足2%,8月的高端需求脉冲未能延续,超高端物业的选址热度快速降温。总体来看,9月租金需求重新向低价位集中,企业对办公成本的控制再度收紧,在租赁预算整体趋紧的背景下,性价比优先的选址逻辑进一步强化,预计短期内中低价位物业仍将主导市场需求。
办办网数据研究中心编制
统计时间:2026年9月1日-2026年9月30日
(本内容仅供行业研究人员、企业、机关单位参考使用,不做任何投资建议)

办办网微信公众号


 关注微信服务号